

આજના ડિજિટલ યુગમાં બેંકિંગ, ઓનલાઈન શોપિંગ, UPI પેમેન્ટ, ક્રેડિટ કાર્ડ અને મોબાઈલ એપ્લિકેશનનો ઉપયોગ ઝડપથી વધી રહ્યો છે. આ સુવિધાઓથી જીવન સરળ બન્યું છે, પરંતુ તેની સાથે ઓનલાઈન છેતરપિંડી એટલે કે ફ્રોડનું જોખમ પણ વધ્યું છે. નકલી પેમેન્ટ લિંક, ફિશિંગ મેસેજ, ઓળખની ચોરી, ખોટા ટ્રાન્ઝેક્શન અને બેંકિંગ ફ્રોડ જેવી ઘટનાઓ વ્યક્તિઓ તથા વ્યવસાયો બંને માટે ચિંતાનો વિષય છે.
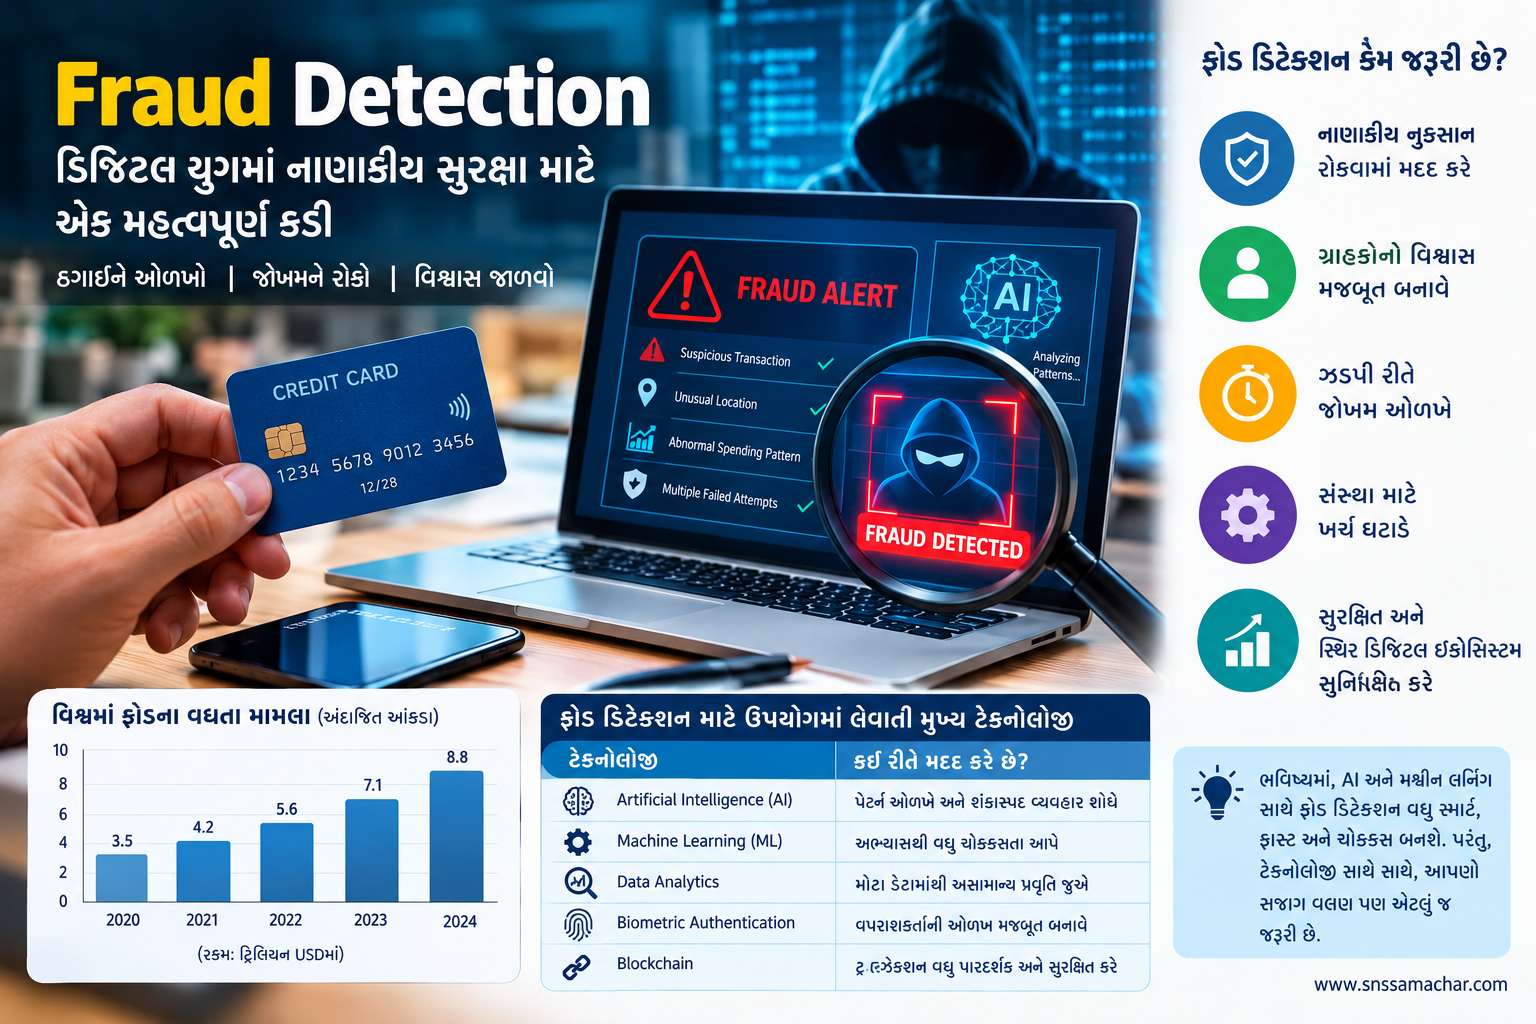
આવી છેતરપિંડીને ઓળખવા અને નુકસાન થાય તે પહેલાં તેને રોકવામાં Fraud Detection મહત્વપૂર્ણ ભૂમિકા ભજવે છે. ખાસ કરીને Artificial Intelligence (AI), Machine Learning (ML) અને Data Analytics જેવી ટેક્નોલોજીના ઉપયોગથી શંકાસ્પદ પ્રવૃત્તિઓને ઝડપથી ઓળખી શકાય છે.
પરંતુ Fraud Detection એટલે શું? તે કેવી રીતે કામ કરે છે? AI તેમાં કેવી રીતે મદદ કરે છે? અને સામાન્ય વ્યક્તિ પોતાના પૈસા તથા ડિજિટલ માહિતીને સુરક્ષિત રાખવા શું કરી શકે છે? ચાલો, આ તમામ બાબતો સરળ ગુજરાતી ભાષામાં સમજીએ.
Fraud Detection એટલે શું?
Fraud Detection એટલે છેતરપિંડી, નાણાકીય ગેરરીતિ અથવા શંકાસ્પદ પ્રવૃત્તિને ઓળખવાની પ્રક્રિયા.
જ્યારે કોઈ વ્યક્તિ, ગ્રાહક અથવા સંસ્થા ખોટી ઓળખનો ઉપયોગ કરીને પૈસા મેળવવાનો, બેંક એકાઉન્ટમાં અનધિકૃત પ્રવેશ કરવાનો કે કોઈ વ્યવહાર દ્વારા ગેરકાયદેસર લાભ મેળવવાનો પ્રયાસ કરે છે, ત્યારે Fraud Detection સિસ્ટમ આવી પ્રવૃત્તિ ઓળખવામાં મદદ કરે છે.
ઉદાહરણ તરીકે, તમે સામાન્ય રીતે ગુજરાતમાંથી તમારા બેંક એકાઉન્ટનો ઉપયોગ કરો છો. અચાનક તમારા કાર્ડથી બીજા દેશમાં મોટું પેમેન્ટ કરવાનો પ્રયાસ થાય છે. બેંકની Fraud Detection સિસ્ટમ આ વ્યવહારને અસામાન્ય ગણીને વધારાની ચકાસણી કરી શકે છે અથવા વ્યવહાર અટકાવી શકે છે.
જોકે, દરેક અસામાન્ય વ્યવહાર છેતરપિંડી જ હોય એવું નથી. ક્યારેક ગ્રાહક પોતે મુસાફરી દરમિયાન અથવા નવી જગ્યાએથી પેમેન્ટ કરતો હોય છે. તેથી યોગ્ય સિસ્ટમ શંકાસ્પદ વ્યવહારની તપાસ કરે છે અને ખોટી ચેતવણીઓ ઘટાડવાનો પ્રયાસ કરે છે.
Fraud Detection શા માટે જરૂરી છે?
Fraud Detection માત્ર બેંકો માટે જ નહીં, પરંતુ સામાન્ય ગ્રાહકો, ઈ-કોમર્સ કંપનીઓ, નાણાકીય સંસ્થાઓ, વીમા કંપનીઓ અને સરકારી સેવાઓ માટે પણ ઉપયોગી છે.
તેના મુખ્ય ફાયદા નીચે મુજબ છે:
નાણાકીય નુકસાન ઘટાડવું: શંકાસ્પદ વ્યવહારને વહેલી તકે ઓળખવામાં મદદ મળે છે.
ગ્રાહકોની સુરક્ષા: ઓળખની ચોરી અને અનધિકૃત પેમેન્ટનું જોખમ ઘટાડવામાં મદદ કરે છે.
ઝડપી તપાસ: હજારો કે લાખો વ્યવહારોમાંથી શંકાસ્પદ વ્યવહાર શોધવામાં મદદ મળે છે.
વ્યવસાયનો વિશ્વાસ જાળવવો: ગ્રાહકોને સુરક્ષિત ડિજિટલ અનુભવ આપવામાં મદદ મળે છે.
ઓપરેશનલ ખર્ચ ઘટાડવો: તપાસની પ્રક્રિયામાં ઓટોમેશનથી સમય અને સંસાધનોનો વધુ અસરકારક ઉપયોગ થઈ શકે છે.
જોખમનું મૂલ્યાંકન: વારંવાર થતી શંકાસ્પદ પ્રવૃત્તિઓની પેટર્ન સમજવામાં મદદ મળે છે.
ડિજિટલ પેમેન્ટનો ઉપયોગ વધતો જાય છે તેમ સુરક્ષિત વ્યવહારની જરૂરિયાત પણ વધે છે. તેથી Fraud Detection આધુનિક ડિજિટલ વ્યવસ્થાનો એક મહત્વપૂર્ણ ભાગ બની રહ્યું છે.
Fraud Detection કેવી રીતે કામ કરે છે?
Fraud Detection સિસ્ટમ સામાન્ય રીતે ડેટા એકત્રિત કરવાથી લઈને શંકાસ્પદ પ્રવૃત્તિની તપાસ સુધીના વિવિધ તબક્કામાં કામ કરે છે.
- ડેટા એકત્રિત કરવો: વ્યવહારની રકમ, સમય, સ્થળ અને અગાઉની પ્રવૃત્તિઓ જેવા સંબંધિત સંકેતોનું વિશ્લેષણ.
- પેટર્ન અને નિયમોની તપાસ: નક્કી કરેલા નિયમો અથવા AI મોડલથી અસામાન્ય પ્રવૃત્તિ ઓળખવી.
- જોખમનું મૂલ્યાંકન: વ્યવહાર કેટલો શંકાસ્પદ છે તેનું મૂલ્યાંકન કરવું.
- યોગ્ય પગલું ભરવું: વધારાની ચકાસણી, ચેતવણી, વ્યવહારની સમીક્ષા અથવા જરૂર પડે તો તેને રોકવો.
ઉદાહરણ તરીકે, જો એક જ એકાઉન્ટમાંથી થોડી જ મિનિટોમાં અનેક અસામાન્ય પેમેન્ટ કરવામાં આવે, તો સિસ્ટમ તેને તપાસ માટે ચિહ્નિત કરી શકે છે. અંતિમ નિર્ણય સિસ્ટમની રચના અને સંસ્થાની નીતિ પર આધારિત હોય છે.
ધ્યાનમાં રાખવું કે દરેક બેંક અથવા પેમેન્ટ કંપનીની સિસ્ટમ એકસરખી હોતી નથી. કેટલીક સિસ્ટમ નિયમો પર આધારિત હોય છે, જ્યારે બીજી સિસ્ટમ AI અને Machine Learning નો પણ ઉપયોગ કરે છે.
Fraud Detectionમાં ઉપયોગમાં લેવાતી મુખ્ય ટેક્નોલોજી
Fraud Detectionને વધુ અસરકારક બનાવવા માટે અલગ-અલગ ટેક્નોલોજીનો ઉપયોગ થાય છે.
| ટેક્નોલોજી | તેનો ઉપયોગ |
|---|---|
| Artificial Intelligence (AI) | ડેટામાંથી શંકાસ્પદ પેટર્ન ઓળખવામાં મદદ કરે છે |
| Machine Learning (ML) | અગાઉના ડેટામાંથી શીખીને નવા જોખમો ઓળખવામાં મદદ કરે છે |
| Data Analytics | મોટા પ્રમાણમાં ડેટાનું વિશ્લેષણ કરે છે |
| Rule-Based Systems | નક્કી કરેલા નિયમોના આધારે વ્યવહાર તપાસે છે |
| Biometric Authentication | ફિંગરપ્રિન્ટ અથવા ચહેરાની ઓળખ દ્વારા વપરાશકર્તાની ચકાસણી કરે છે |
| Device Intelligence | ડિવાઇસ અને તેની પ્રવૃત્તિ સંબંધિત સંકેતોનું મૂલ્યાંકન કરે છે |
| Network Analysis | એકબીજા સાથે જોડાયેલા એકાઉન્ટ અથવા શંકાસ્પદ પ્રવૃત્તિઓની કડીઓ શોધવામાં મદદ કરે છે |
આ બધી ટેક્નોલોજી દરેક સંસ્થામાં એકસાથે વપરાય એવું જરૂરી નથી. સંસ્થાની જરૂરિયાત, ઉપલબ્ધ ડેટા, ખર્ચ અને સુરક્ષાની નીતિ પ્રમાણે ટેક્નોલોજીની પસંદગી થાય છે.
AI અને Machine Learning Fraud Detectionને કેવી રીતે વધુ સ્માર્ટ બનાવે છે?
પરંપરાગત Fraud Detectionમાં ઘણીવાર નિશ્ચિત નિયમોનો ઉપયોગ થાય છે. ઉદાહરણ તરીકે, ચોક્કસ મર્યાદાથી વધુ રકમનો વ્યવહાર થાય તો વધારાની ચકાસણી કરવી. પરંતુ આજના સમયમાં છેતરપિંડીની રીતો સતત બદલાતી હોવાથી માત્ર નિયમો પર આધાર રાખવો પૂરતો ન પણ બને.
અહીં AI અને Machine Learning ઉપયોગી બને છે.
AI કેવી રીતે મદદ કરે છે?
અસામાન્ય પેટર્ન ઓળખે છે: ગ્રાહકની સામાન્ય પ્રવૃત્તિથી અલગ વ્યવહાર શોધવામાં મદદ કરે છે.
ઝડપી વિશ્લેષણ કરે છે: મોટી સંખ્યામાં વ્યવહારોનું ઝડપથી મૂલ્યાંકન કરી શકે છે.
સંબંધિત સંકેતો જોડે છે: સમય, વ્યવહારની રકમ, ડિવાઇસ અને અન્ય ઉપલબ્ધ માહિતીનું સંયુક્ત વિશ્લેષણ કરી શકે છે.
નવી પેટર્ન શીખી શકે છે: યોગ્ય ડેટા અને નિયમિત તાલીમ સાથે ML મોડલ બદલાતી છેતરપિંડીની રીતોને ઓળખવામાં સુધારો કરી શકે છે.
તપાસને પ્રાથમિકતા આપે છે: વધુ જોખમી જણાતા કેસોને માનવીય તપાસ માટે આગળ મૂકી શકે છે.
એક સરળ ઉદાહરણ
ધારો કે કોઈ વ્યક્તિ સામાન્ય રીતે ₹500થી ₹2,000 સુધીના ઓનલાઈન વ્યવહાર કરે છે. અચાનક તેના એકાઉન્ટમાંથી થોડી જ મિનિટોમાં અનેક મોટા વ્યવહાર કરવાનો પ્રયાસ થાય છે. સાથે જ, લોગિનની જગ્યા અને ડિવાઇસ પણ અસામાન્ય હોય છે.
આવા સંકેતોનું સંયુક્ત વિશ્લેષણ કરીને સિસ્ટમ વ્યવહારને વધુ જોખમી ગણી શકે છે. જોકે, તે વ્યક્તિની અસલી ખરીદી પણ હોઈ શકે છે. તેથી વધારાની ચકાસણી અથવા ગ્રાહકની પુષ્ટિ જરૂરી બની શકે છે.
મહત્વપૂર્ણ વાત: AI હંમેશા સાચો નિર્ણય આપે એવું નથી. ખોટી ચેતવણીઓ, અધૂરો ડેટા અને બદલાતી છેતરપિંડીની રીતો તેના પરિણામને અસર કરી શકે છે. તેથી AI સાથે માનવીય દેખરેખ પણ જરૂરી છે.
આ પણ વાંચો: PHP2Shell ખામી: 10 વર્ષ જૂની 2 ભૂલોથી દુનિયાની 70% વેબસાઇટ્સ જોખમમાં, તરત અપડેટ કરો
Fraud Detection ક્યાં-ક્યાં ઉપયોગી છે?
Fraud Detectionનો ઉપયોગ અનેક ક્ષેત્રોમાં થાય છે.
ચોરાયેલા કાર્ડથી ખરીદી, નકલી ઓર્ડર, ખોટા રિફંડ અને પ્રમોશનલ ઓફરનો દુરુપયોગ ઓળખવામાં ઉપયોગી છે.
3. વીમા ક્ષેત્ર
શંકાસ્પદ વીમા ક્લેમ, એકસરખા દસ્તાવેજો અથવા વારંવાર જોવા મળતી અસામાન્ય પેટર્નની તપાસમાં મદદ કરે છે.
અસામાન્ય પેમેન્ટ પેટર્ન અને શંકાસ્પદ વ્યવહારોની ઓળખમાં મદદ કરે છે. જોકે, UPI ફ્રોડ ઘણીવાર છેતરપિંડીથી PIN અથવા અન્ય માહિતી મેળવીને પણ કરવામાં આવે છે.
5. કંપનીઓ અને એકાઉન્ટિંગ
નકલી ઇન્વૉઇસ, ડુપ્લિકેટ પેમેન્ટ, ખોટા ખર્ચ અને આંતરિક નાણાકીય ગેરરીતિઓની તપાસમાં ઉપયોગી છે.
Fraud Detection અને Fraud Prevention વચ્ચે શું તફાવત છે?
આ બંને શબ્દો એકબીજા સાથે જોડાયેલા છે, પરંતુ તેનો અર્થ અલગ છે.
| મુદ્દો | Fraud Detection | Fraud Prevention |
|---|---|---|
| મુખ્ય હેતુ | શંકાસ્પદ પ્રવૃત્તિ ઓળખવી | છેતરપિંડી થતી અટકાવવી |
| મુખ્ય કામગીરી | વ્યવહારનું વિશ્લેષણ અને ચેતવણી | સુરક્ષા નિયંત્રણ અને જોખમ ઘટાડવું |
| ઉદાહરણ | શંકાસ્પદ પેમેન્ટને ચિહ્નિત કરવું | વધારાની ઓળખ ચકાસણી ફરજિયાત કરવી |
| સમય | છેતરપિંડી પહેલાં, દરમિયાન અથવા પછી ઓળખી શકે | મુખ્યત્વે છેતરપિંડી થવાની શક્યતા ઘટાડવા પર ધ્યાન |
| પરિણામ | તપાસ અને પ્રતિસાદ માટે સંકેત | જોખમ ઘટાડવામાં મદદ |
સારી સુરક્ષા વ્યવસ્થામાં Detection અને Prevention બંનેનો ઉપયોગ થાય છે. શંકાસ્પદ વ્યવહાર ઓળખાયા પછી યોગ્ય પગલું લેવામાં આવે તો સંભવિત નુકસાન અટકાવી શકાય છે.
Fraud Detection સિસ્ટમમાં Risk Score શું છે?
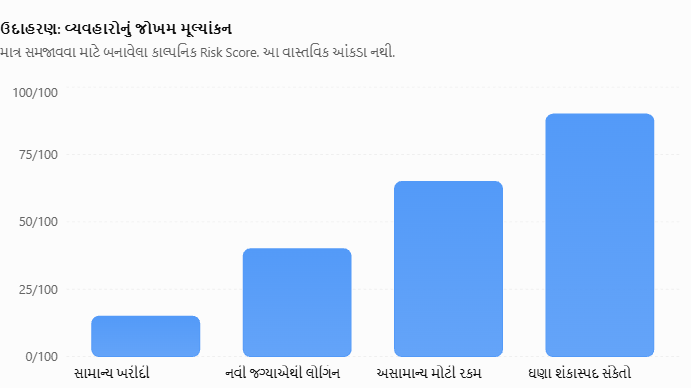
કેટલીક સિસ્ટમ દરેક વ્યવહારને જોખમના આધારે સ્કોર આપે છે. આને Risk Score કહેવામાં આવે છે.
ઉદાહરણ તરીકે, નીચેનો ચાર્ટ માત્ર સમજાવવા માટે છે. આ કોઈ બેંકનો વાસ્તવિક ડેટા નથી.
snssamachar.com
આ ઉદાહરણમાં જોખમના સંકેતો વધે તેમ સ્કોર પણ વધે છે. વાસ્તવિક સિસ્ટમમાં કયા સ્કોર પર વ્યવહાર રોકવો કે વધારાની ચકાસણી કરવી તે સંસ્થાની નીતિ અને મોડલ પર આધારિત હોય છે.
ઉચ્ચ Risk Scoreનો અર્થ આપમેળે છેતરપિંડી સાબિત થઈ ગઈ એવો નથી. તે માત્ર વધુ તપાસની જરૂરિયાત દર્શાવી શકે છે.
ભારતમાં સામાન્ય રીતે જોવા મળતી છેતરપિંડીના પ્રકાર
ભારતમાં ડિજિટલ પેમેન્ટ અને મોબાઈલનો ઉપયોગ વધતાં સાયબર ગુનેગારો અલગ-અલગ રીતો અપનાવે છે. NPCIની સત્તાવાર Fraud Awareness માર્ગદર્શિકામાં નકલી કેશબેક લિંક, QR કોડ, અજાણી એપ્લિકેશન, ખોટી રોકાણ યોજનાઓ અને સોશિયલ એન્જિનિયરિંગ જેવા જોખમો વિશે ચેતવણી આપવામાં આવી છે.
મુખ્ય પ્રકારો આ પ્રમાણે છે:
UPI ફ્રોડ: નકલી પેમેન્ટ રિક્વેસ્ટ અથવા PIN મેળવવાના પ્રયાસો.
Phishing: નકલી વેબસાઇટ, ઇમેઇલ અથવા મેસેજ દ્વારા અંગત માહિતી ચોરવી.
OTP ફ્રોડ: બેંક કર્મચારી હોવાનું કહીને OTP મેળવવો.
KYC ફ્રોડ: KYC અપડેટના બહાને લિંક ખોલાવી અથવા એપ ઇન્સ્ટોલ કરાવી છેતરવું.
Investment ફ્રોડ: ઊંચા અને નિશ્ચિત વળતરની લાલચ આપતી નકલી યોજનાઓ.
Remote Access ફ્રોડ: મદદ કરવાના બહાને ફોન અથવા કમ્પ્યુટર પર દૂરથી નિયંત્રણ મેળવવાનો પ્રયાસ.
Identity Theft: અન્ય વ્યક્તિની વ્યક્તિગત માહિતીનો દુરુપયોગ કરીને વ્યવહાર કરવો.
દરેક પ્રકારના ફ્રોડમાં ટેક્નિકલ સુરક્ષા ઉપરાંત વ્યક્તિની જાગૃતિ પણ એટલી જ જરૂરી છે.
Fraud Detectionની મર્યાદાઓ અને પડકારો
Fraud Detection ઉપયોગી ટેક્નોલોજી છે, પરંતુ તે સંપૂર્ણપણે ભૂલરહિત નથી. સંસ્થાઓએ તેનો ઉપયોગ કરતી વખતે કેટલાક પડકારો ધ્યાનમાં રાખવા જોઈએ.
False Positive: સાચા વ્યવહારને ભૂલથી શંકાસ્પદ ગણવામાં આવે છે. પરિણામે ગ્રાહકનું પેમેન્ટ અટકી શકે છે.
False Negative: ખરેખર છેતરપિંડી હોય છતાં સિસ્ટમ તેને ઓળખી શકતી નથી.
ડેટાની ગુણવત્તા: અધૂરો અથવા ખોટો ડેટા પરિણામને અસર કરી શકે છે.
નવી છેતરપિંડીની રીતો: ગુનેગારો પોતાની પદ્ધતિઓ બદલતા રહે છે.
ગોપનીયતા: ગ્રાહકના ડેટાનો સુરક્ષિત અને જવાબદારીપૂર્વક ઉપયોગ જરૂરી છે.
ખર્ચ અને કુશળતા: અદ્યતન સિસ્ટમ બનાવવા, જાળવવા અને નિયમિત રીતે તપાસવા માટે ખર્ચ તથા નિષ્ણાતોની જરૂર પડી શકે છે.
આ પડકારો ઘટાડવા માટે સિસ્ટમનું નિયમિત પરીક્ષણ, ડેટાની ગુણવત્તાની તપાસ, સુરક્ષા અપડેટ અને માનવીય દેખરેખ જરૂરી છે.
સામાન્ય વ્યક્તિ Fraudથી કેવી રીતે બચી શકે?
ભલે બેંકો અને પેમેન્ટ કંપનીઓ Fraud Detection સિસ્ટમનો ઉપયોગ કરતી હોય, છતાં દરેક છેતરપિંડી આપમેળે અટકી જશે તેની ખાતરી નથી. વ્યક્તિએ પણ પોતાની સુરક્ષા માટે સાવચેતી રાખવી જરૂરી છે.
ડિજિટલ સુરક્ષા માટે 10 મહત્વપૂર્ણ ટિપ્સ
OTP, UPI PIN અને CVV શેર ન કરો: બેંક અથવા અજાણી વ્યક્તિને આ માહિતી ક્યારેય ન આપો.
અજાણી લિંક પર ક્લિક ન કરો: ખાસ કરીને KYC, ઇનામ, કેશબેક અથવા એકાઉન્ટ બંધ થવાની ચેતવણીવાળા મેસેજમાં.
પૈસા મેળવવા માટે UPI PIN ન નાખો: પૈસા પ્રાપ્ત કરવા માટે સામાન્ય રીતે UPI PIN દાખલ કરવાની જરૂર હોતી નથી.
ફક્ત સત્તાવાર એપનો ઉપયોગ કરો: અજાણ્યા સ્ત્રોતમાંથી એપ ડાઉનલોડ ન કરો.
બેંકના ટ્રાન્ઝેક્શન એલર્ટ ચાલુ રાખો: SMS અથવા ઇમેઇલ દ્વારા વ્યવહારની જાણકારી મેળવો.
મજબૂત પાસવર્ડ રાખો: દરેક મહત્વપૂર્ણ એકાઉન્ટ માટે અલગ પાસવર્ડ અને ઉપલબ્ધ હોય ત્યાં Multi-Factor Authentication વાપરો.
Remote Access એપથી સાવચેત રહો: અજાણી વ્યક્તિ કહે એટલે સ્ક્રીન શેરિંગ અથવા રિમોટ કંટ્રોલ એપ ઇન્સ્ટોલ ન કરો.
બેંક સ્ટેટમેન્ટ તપાસો: અજાણ્યા વ્યવહાર દેખાય તો તરત જાણ કરો.
જાહેર Wi-Fi પર બેંકિંગ ટાળો: ખાસ કરીને અસુરક્ષિત નેટવર્ક પર સંવેદનશીલ કામગીરી ન કરો.
લાલચ અને દબાણથી બચો: તરત પૈસા મોકલવા, એકાઉન્ટ બંધ થવાની ધમકી અથવા ગેરંટીવાળા ઊંચા વળતરના દાવાની ચકાસણી કરો.
RBI પણ ગ્રાહકોને PIN, OTP અને પાસવર્ડ જેવી સંવેદનશીલ માહિતી સુરક્ષિત રાખવા તથા અનધિકૃત વ્યવહારની જાણ તાત્કાલિક કરવાની સલાહ આપે છે. RBI Kehta Ha
જો તમારી સાથે ઓનલાઈન ફ્રોડ થાય તો શું કરવું?
જો તમને ખબર પડે કે તમારા બેંક એકાઉન્ટમાંથી અનધિકૃત વ્યવહાર થયો છે, તો ગભરાવાને બદલે તરત પગલાં લો.
1. તરત 1930 પર સંપર્ક કરો
ભારતમાં નાણાકીય સાયબર ફ્રોડની ફરિયાદ માટે National Cyber Crime Helpline 1930 પર સંપર્ક કરો.
ટ્રાન્ઝેક્શન ID, મેસેજ, ફોન નંબર અને સ્ક્રીનશૉટ સાચવો. જરૂર મુજબ પાસવર્ડ બદલો અને બેંકની સૂચનાઓનું પાલન કરો.
ખાસ નોંધ: ફરિયાદ નોંધાવવાથી પૈસા પાછા મળશે તેની ખાતરી મળતી નથી. જોકે, ઝડપથી જાણ કરવાથી તપાસ અને નાણાં અટકાવવાની શક્યતાઓમાં મદદ મળી શકે છે. ફરિયાદનો નંબર અને બેંકની ફરિયાદની વિગતો સાચવી રાખો.
Fraud Detectionનું ભવિષ્ય કેવું હશે?
આગામી વર્ષોમાં Fraud Detectionમાં AI, Machine Learning અને Real-Time Analyticsનો ઉપયોગ વધુ વિકસવાની શક્યતા છે.
ભવિષ્યમાં આ ટેક્નોલોજી નીચેના ક્ષેત્રોમાં વધુ મહત્વપૂર્ણ બની શકે છે:
Real-Time Fraud Detection: વ્યવહાર થાય તે જ સમયે જોખમ ઓળખવું.
Behavioral Analytics: વપરાશકર્તાની સામાન્ય ડિજિટલ પ્રવૃત્તિથી અલગ વર્તન શોધવું.
Generative AI આધારિત જોખમ વિશ્લેષણ: તપાસકર્તાઓને જટિલ પેટર્ન સમજવામાં મદદ કરવી.
Network-Based Detection: શંકાસ્પદ એકાઉન્ટ, ડિવાઇસ અને વ્યવહારો વચ્ચેના સંબંધો શોધવા.
Adaptive Security: નવા પ્રકારના જોખમ પ્રમાણે મોડલ અને સુરક્ષા પ્રક્રિયાઓ સુધારવી.
પરંતુ AIનો ઉપયોગ ગુનેગારો પણ વધુ વિશ્વસનીય નકલી અવાજ, મેસેજ અને ઓળખ બનાવવા માટે કરી શકે છે. તેથી ટેક્નોલોજી સાથે ગ્રાહક જાગૃતિ, મજબૂત સુરક્ષા અને જવાબદાર ડેટા મેનેજમેન્ટ પણ આવશ્યક રહેશે.
નિષ્કર્ષ
Fraud Detection આધુનિક ડિજિટલ અર્થતંત્રમાં નાણાકીય સુરક્ષાનો મહત્વપૂર્ણ ભાગ છે. બેંકિંગ, UPI, ઓનલાઈન શોપિંગ અને વીમા જેવા ક્ષેત્રોમાં શંકાસ્પદ પ્રવૃત્તિ ઓળખવા માટે તેનો ઉપયોગ થાય છે. AI અને Machine Learning આ પ્રક્રિયાને વધુ ઝડપી અને અસરકારક બનાવવામાં મદદ કરી શકે છે.
જોકે, કોઈપણ ટેક્નોલોજી દરેક ફ્રોડને ઓળખી શકે એવી સંપૂર્ણ ગેરંટી આપતી નથી. તેથી સંસ્થાઓએ મજબૂત સુરક્ષા વ્યવસ્થા વિકસાવવી જોઈએ અને ગ્રાહકોએ પણ પોતાની વ્યક્તિગત તથા નાણાકીય માહિતી સુરક્ષિત રાખવી જોઈએ.
યાદ રાખો: ટેક્નોલોજી છેતરપિંડી ઓળખવામાં મદદ કરે છે, પરંતુ તમારી જાગૃતિ એ તમારી ડિજિટલ સુરક્ષાની પહેલી ઢાલ છે.
વારંવાર પૂછાતા પ્રશ્નો (FAQ)
Q1. Fraud Detection શું છે?
Fraud Detection એટલે નાણાકીય વ્યવહાર અથવા અન્ય પ્રવૃત્તિઓમાં છેતરપિંડી અને શંકાસ્પદ પેટર્ન ઓળખવાની પ્રક્રિયા.
Q2. Fraud Detectionમાં AIનો ઉપયોગ શા માટે થાય છે?
AI મોટા પ્રમાણમાં ડેટાનું વિશ્લેષણ કરીને અસામાન્ય પેટર્ન ઓળખવામાં, જોખમનું મૂલ્યાંકન કરવામાં અને તપાસને પ્રાથમિકતા આપવામાં મદદ કરે છે.
Q3. શું Fraud Detection તમામ પ્રકારના ફ્રોડને અટકાવી શકે છે?
ના. કોઈપણ સિસ્ટમ સંપૂર્ણપણે ભૂલરહિત નથી. કેટલીક છેતરપિંડી ઓળખાઈ ન શકે અને સાચા વ્યવહારને પણ ભૂલથી શંકાસ્પદ ગણવામાં આવી શકે છે.
Q4. UPI ફ્રોડમાં Fraud Detection કેવી રીતે મદદ કરે છે?
તે શંકાસ્પદ વ્યવહારના પેટર્ન ઓળખવામાં મદદ કરી શકે છે. પરંતુ નકલી કોલ, QR કોડ અથવા છેતરપિંડીથી PIN મેળવવાના પ્રયાસોથી બચવા માટે વ્યક્તિગત સાવચેતી પણ જરૂરી છે.
Q5. Machine Learning અને Fraud Detection વચ્ચે શું સંબંધ છે?
Machine Learning એ Fraud Detectionમાં ઉપયોગમાં લેવાતી એક ટેક્નોલોજી છે. તે અગાઉના ડેટામાંથી પેટર્ન શીખીને નવા વ્યવહારોનું જોખમ મૂલ્યાંકન કરવામાં મદદ કરે છે.
Q6. જો મારા બેંક એકાઉન્ટમાંથી ફ્રોડ થાય તો ક્યાં ફરિયાદ કરવી?
ભારતમાં નાણાકીય સાયબર ફ્રોડની જાણ માટે 1930 પર સંપર્ક કરી શકાય છે અને cybercrime.gov.in પર ફરિયાદ નોંધાવી શકાય છે. સાથે જ તમારી બેંકને પણ તાત્કાલિક જાણ કરો.
Q7. શું નાના વ્યવસાય માટે Fraud Detection જરૂરી છે?
હા. નાના વ્યવસાયો પણ નકલી પેમેન્ટ, ખોટા રિફંડ, ફિશિંગ અને એકાઉન્ટની ચોરીના જોખમનો સામનો કરી શકે છે. વ્યવસાયના કદ પ્રમાણે યોગ્ય સુરક્ષા અને વ્યવહારની ચકાસણી રાખવી ઉપયોગી છે.
Q8. Fraud Detection અને Cybersecurity એક જ છે?
ના. Cybersecurity એ ડિજિટલ સિસ્ટમ, નેટવર્ક અને ડેટાની સુરક્ષાનું વ્યાપક ક્ષેત્ર છે. Fraud Detection તેનો એક ભાગ હોઈ શકે છે, જે ખાસ કરીને છેતરપિંડી અને શંકાસ્પદ પ્રવૃત્તિ ઓળખવા પર ધ્યાન આપે છે.
ડિસ્ક્લેઇમર
આ લેખ માત્ર શૈક્ષણિક અને માહિતીપ્રદ હેતુ માટે તૈયાર કરવામાં આવ્યો છે. તેમાં આપવામાં આવેલી માહિતી સામાન્ય સમજ માટે છે અને તેને બેંકિંગ, કાનૂની અથવા સાયબર સુરક્ષા નિષ્ણાતની વ્યક્તિગત સલાહનો વિકલ્પ માનવી નહીં. સાયબર ફ્રોડની તપાસ, ફરિયાદ અને નાણાંની પરતફેર સંબંધિત નિયમો તથા પ્રક્રિયાઓ પરિસ્થિતિ પ્રમાણે અલગ હોઈ શકે છે. કોઈ શંકાસ્પદ વ્યવહાર જણાય તો સંબંધિત બેંક અને સત્તાવાર સાયબર ક્રાઇમ વિભાગનો સંપર્ક કરો.
